 美奥黄金理财 - 美股 $ 黄金

央行降息的消息一出,很多人第一反应是问一句:跟我有什么关系。其实关系落在三处:手里的存款、身上的贷款、买的理财产品。三处一起看,才能把这笔账算明白,知道自己该动哪一处、不该动哪一处。
📈 存款:利息先变薄
降息之后,新存入的存款会按新的利率计息,利息比原来少一截。已经存进去的定期存款不用慌,存期内的利率按存入时约定的执行,到期续存时才按新利率算。手里如果有快到期的定期存款,可以提前想好到期后怎么办:是继续存定期,还是留一部分活期备用,再决定也不迟。
相关服务:英国iFAST Global Bank
📌 iFAST邀请码:YJ7AHV8WCE
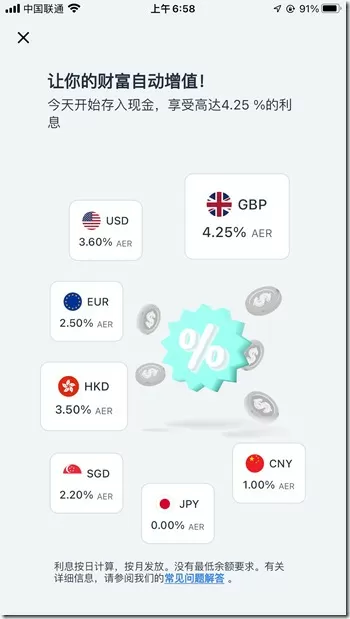
具体参考文章:iFAST Global Bank开户教程
📈 贷款:月供有机会变轻
贷款利率跟着下调时,每月要还的钱也会跟着减少。关键要看自己的贷款合同是固定利率还是浮动利率:固定利率在合同期内不变,浮动利率一般在重定价日按新利率调整,调整后月供才会变化。打个比方,一笔一百万、三十年期的贷款,利率下调半个百分点,每月大约能少还两百八十元,一年下来就是三千多元。
💰 理财:收益跟着往下走
存款利率下调后,新发行的理财产品收益一般也会跟着往下走。手里已经买到的产品按买入时的约定执行,不受影响;打算新买的,先把几款产品的收益与期限放在一起比一比,再决定放多久、放多少。降息的时候更要把钱分开安排:留够日常开支的活钱,剩下的再按期限分开存放,心里才踏实。
降息不是让所有人马上行动的信号,而是提醒你把三处账重新算一遍:存款到期怎么续、贷款月供变多少、理财收益降多少。三处都看清了,再动手调整也不迟。