 美奥黄金理财 - 美股 $ 黄金

利率一变,房贷、存款与理财收益三处跟着一起动。很多人只盯着其中一处算,结果算来算去还是糊涂。其实三处用的都是同一套算法:本金多少、利率多少、期限多长。把这三项弄明白,三处的账就都能算清了。
💰 💰 💰
📈 房贷:利率变一点,月供跟着动
房贷月供由三项决定:借了多少钱、利率是多少、要还多少年。利率下调,月供跟着减少;利率上调,月供跟着增加。打个比方,一笔一百万、三十年期的贷款,利率下调半个百分点,每月大约能少还两百八十元,一年下来就是三千多元。自己的贷款是固定利率还是浮动利率,要看合同约定:浮动利率一般在重定价日调整,调整后月供才会变化,调整前还是按原来的利率还。
相关服务:英国iFAST Global Bank
📌 iFAST邀请码:YJ7AHV8WCE
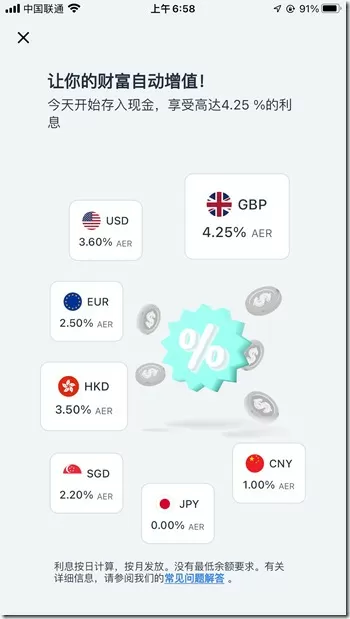
具体参考文章:iFAST Global Bank开户教程
📈 存款:先看存期再算利息
存款利息的算法也一样:本金乘以利率,再乘以存期。活期存款利率跟着市场走,变了马上就能感觉到;定期存款在存期内按存入时的利率执行,到期续存才按新利率算。算存款收益时先看自己的钱是什么存期:快到期的定期,先想好到期后续存还是换个安排;刚存进去的定期,存期内不用操心利率变化。
💰 理财:收益与期限一起看
理财产品的收益也要用同一套算法看:投了多少本金、收益是多少、期限是多长。利率下调后,新发行的产品收益一般会跟着往下走,买之前先把几款产品的收益与期限放在一起比:期限短的灵活,期限长的收益一般高一点。自己的钱什么时候要用,决定了选多长期限的产品,用钱时间与产品期限对上号才不被动。
利率变化不可怕,可怕的是算不清账。房贷看月供变多少、存款看存期怎么算、理财看收益与期限配不配,三处都按本金、利率、期限三项算一遍,心里就清楚了。