美奥黄金理财 - 美股 $ 黄金

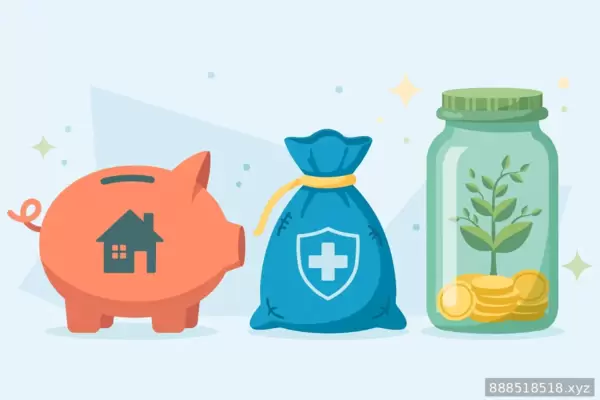
一谈家庭理财,很多人第一反应是问:买什么收益高?其实顺序反了。收益高低是后面的问题,前面的问题是:这笔钱是用来干什么的。用途不同,能承受的风险完全不同,混在一起谈收益,很容易把生活费也搭进波动里。
一、第一笔:生活钱,不能动风险
生活钱是每个月固定要花的钱,包括房租或房贷、吃饭、交通、水电、孩子上学等日常开支。这笔钱的特点是必须按时花、不能断,所以只能放在随时能取、基本不亏的地方,比如活期或短期稳健产品。
判断标准很简单:这笔钱如果明天要用,能不能立刻拿出来、会不会亏本金。如果答案是否定的,就说明它不属于生活钱,要挪出来。
二、第二笔:应急钱,专门应对意外
应急钱是给意外准备的,比如突然生病、家电坏了、短期收入中断。一般建议准备三到六个月的生活开支,具体多少看家庭收入是否稳定。单收入家庭、自由职业者,可以准备得更厚一点;双收入且稳定的家庭,可以相对薄一点。
应急钱同样要放在流动性好、风险低的地方。它的存在意义不是赚钱,而是让家庭在意外发生时不用借钱、不用被迫卖掉长期投资。很多人理财出问题,不是投资选错了,而是根本没有应急钱,一出事就全盘打乱。
三、第三笔:长期钱,才能谈收益和波动
前两笔钱留足之后,剩下的才是可以长期配置的钱。这笔钱短期内不用,可以承受一定波动,才适合谈股票、基金、黄金等收益波动较大的品种。长期钱的配置,关键看时间和风险承受能力,而不是看最近谁涨得多。
长期钱也有纪律:投入前先定好比例和期限,不要因为短期涨跌频繁改计划;也不要把长期钱和生活钱混用,涨了就想提前花掉,跌了就想补仓翻本。纪律比选品更重要。
四、三个常见误区
第一个误区,是把所有钱都拿去追求高收益。看起来进取,实际上是把生活和应急都押上了,一旦波动,生活先受影响。
第二个误区,是完全不做区分,所有钱都放在一个账户里。钱一多就想花,钱一少就焦虑,根本不知道哪笔钱是干什么的。
第三个误区,是跟风买别人推荐的产品。别人的风险承受能力、投资期限和你不同,适合他的产品未必适合你。先分清自己的三笔钱,再看产品是否匹配自己的那一笔,顺序不能反。
五、每年复查一次就够了
家庭收入、开支、孩子上学、房贷变化,都会影响三笔钱的比例。不用天天盯着,每年固定复查一次:生活开支变了没有,应急钱够不够,长期钱的比例还合不合理。复查时只做小调整,不要因为一时涨跌就大改。
理财不是比谁收益高,而是让每一笔钱都待在它该待的位置。先分好三笔钱,收益的事,自然会在正确的框架里谈。