美奧黃金理財 - 美股 $ 黃金

一談家庭理財,很多人第一反應是問:買什麼收益高?其實順序反了。收益高低是後面的問題,前面的問題是:這筆錢是用來幹什麼的。用途不同,能承受的風險完全不同,混在一起談收益,很容易把生活費也搭進波動里。
一、第一筆:生活錢,不能動風險
生活錢是每個月固定要花的錢,包括房租或房貸、吃飯、交通、水電、孩子上學等日常開支。這筆錢的特點是必須按時花、不能斷,所以只能放在隨時能取、基本不虧的地方,比如活期或短期穩健產品。
判斷標準很簡單:這筆錢如果明天要用,能不能立刻拿出來、會不會虧本金。如果答案是否定的,就說明它不屬於生活錢,要挪出來。
二、第二筆:應急錢,專門應對意外
應急錢是給意外準備的,比如突然生病、家電壞了、短期收入中斷。一般建議準備三到六個月的生活開支,具體多少看家庭收入是否穩定。單收入家庭、自由職業者,可以準備得更厚一點;雙收入且穩定的家庭,可以相對薄一點。
應急錢同樣要放在流動性好、風險低的地方。它的存在意義不是賺錢,而是讓家庭在意外發生時不用借錢、不用被迫賣掉長期投資。很多人理財出問題,不是投資選錯了,而是根本沒有應急錢,一出事就全盤打亂。
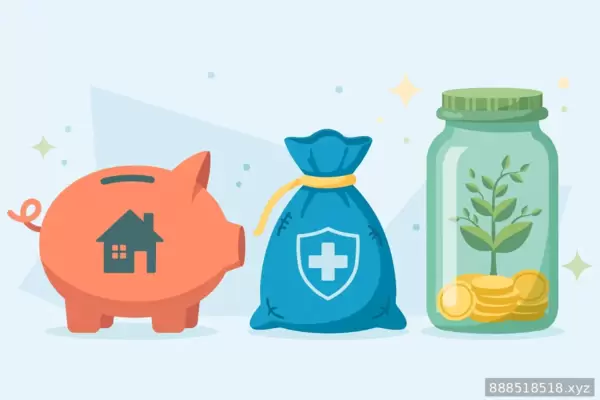
三、第三筆:長期錢,才能談收益和波動
前兩筆錢留足之後,剩下的才是可以長期配置的錢。這筆錢短期內不用,可以承受一定波動,才適合談股票、基金、黃金等收益波動較大的品種。長期錢的配置,關鍵看時間和風險承受能力,而不是看最近誰漲得多。
長期錢也有紀律:投入前先定好比例和期限,不要因為短期漲跌頻繁改計劃;也不要把長期錢和生活錢混用,漲了就想提前花掉,跌了就想補倉翻本。紀律比選品更重要。
四、三個常見誤區
第一個誤區,是把所有錢都拿去追求高收益。看起來進取,實際上是把生活和應急都押上了,一旦波動,生活先受影響。
第二個誤區,是完全不做區分,所有錢都放在一個賬戶里。錢一多就想花,錢一少就焦慮,根本不知道哪筆錢是幹什麼的。
第三個誤區,是跟風買別人推薦的產品。別人的風險承受能力、投資期限和你不同,適合他的產品未必適合你。先分清自己的三筆錢,再看產品是否匹配自己的那一筆,順序不能反。
五、每年複查一次就夠了
家庭收入、開支、孩子上學、房貸變化,都會影響三筆錢的比例。不用天天盯著,每年固定複查一次:生活開支變了沒有,應急錢夠不夠,長期錢的比例還合不合理。複查時只做小調整,不要因為一時漲跌就大改。
理財不是比誰收益高,而是讓每一筆錢都待在它該待的位置。先分好三筆錢,收益的事,自然會在正確的框架里談。